2020-2026年中国金华市商品房行业发展现状调查及发展趋势分析
金华市作为浙江省中西部中心城市,下辖婺城、金东两区及义乌、东阳、永康、兰溪四市和武义、浦江、磐安三县,各区域房地产市场特点分明。2020年至2026年间,伴随宏观经济周期、政策调控与地方城市建设推进,金华市商品房行业经历了从快速扩张、深度调整到探索新模式的不同阶段。本文将对这一时期房地产开发投资态势、市场供需变化及行业发展趋势进行系统梳理与分析。
一、政策与宏观环境演变
2020-2026年期间,金华市严格执行中央“房住不炒”总基调,同时因城施策。2020年需求侧相对宽松,部分区域出现价格上行。2022年起,受外部环境和楼市下行影响,市区及义乌、永康等地逐步放松限购、降低首付及房贷利率,并出台购房补贴、人才安居等支持政策,旨在稳定市场预期,促进合理住房需求释放。至2025-2026年,房地产新发展模式转向保障性住房建设与城中村改造,金华亦强化供给侧结构优化。
二、房地产开发投资情况
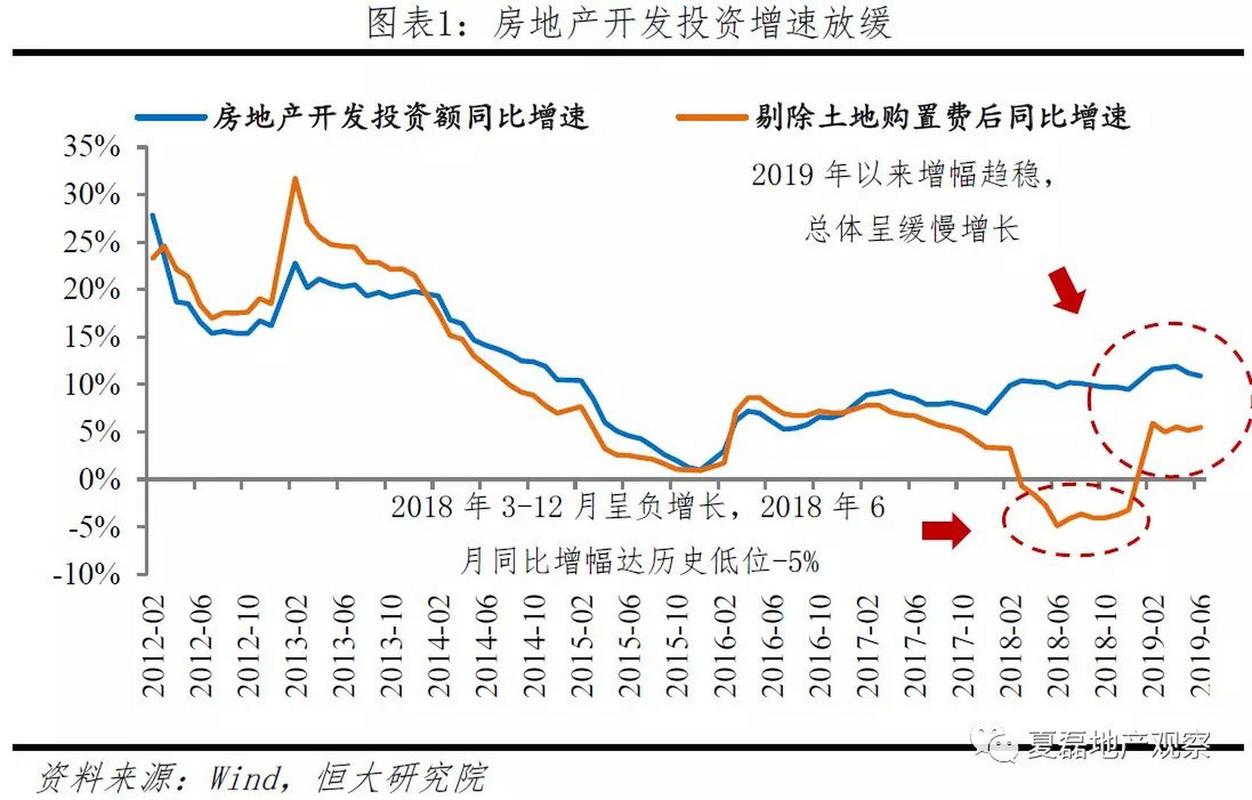
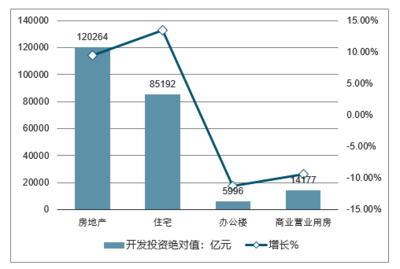
从投资端看,2021年全市房地产开发投资增速仍维持正值,并于当年达到阶段性高点。2022年之后投资增速由正转负,2023-2025年持续收缩,项目新开工面积显著放缓,房企观望情绪明显。但2026年得益于“三大工程”(保障房、城中村改造、平急两用设施)推进以及核心区域优质地块出让,房地产开发投资降幅收窄,部分月份出现结构性回暖。
三、商品房市场成交表现
(1)成交规模。2020-2021上半年成交量持续蓄客攀升,2021年下半年趋于平静;2022年起多数月份住宅成交量同比下滑30%-50%。2023-2024年为市场筑底窗口期,二手住房分流改善型需求,新建商品住宅供求比明显扩大。2025-2026年义乌、东阳、永康等经济发展强市和婺城核心板块,因产业聚集但新房供给相对有限,市场逐步以去库存和信创人居更新为主。
四、细分区域特点
义乌由于全球商贸名城的城市定位与非户籍人口购房政策稍宽,小面积街区与国际社区项目较为活跃;东阳以先进制造业和影视文化产业支撑区域价值板块,中高端的排屋与洋房更加注重高质量设计;金华市区住房需求以内生改善、老城存量补涨为主,金义新区侧重吸引高能级大体量的落地需求。县域呈现“差异化修复”:浦江彰显诗意社区、武义强调温泉文旅兼自住;磐安存在空气指数型预期上涨与刚需透支短暂的再调整阵痛。
五、发展趋势
第一,总量峰值渐行后,行业转向“精耕细作”,中高端绿色智能好房与适老化修缮需求交替上扬或者社区运维进一步推动物企向资管延伸;第二,价格受供销压力限制,但配套较高的万达类商圈潜力与轻轨一条线尚利好娄桥等重大项目南拓,激活新湾区地块;第三,代建全面进入,国资及城投介入能稳固“保交楼”“惠民生’;此前碧桂园、万科仍然待修复的区域合作等也需司法重整辅助,地方AMC再推动陷入新的活力生长;第四,住政策以包容姿态切换;面对浙江共同富裕省域范本案例丰富;重点解决三线城市相对供给过剩而市场信心疲软之矛盾;提升安置房建设及推进大型租赁住房地块。总体预判在2026年之后触底渐平回升,缓慢进入远期结构上行进程中枢或平缓慢振演变较显著——即在沪杭溢出创新和制造升级打开时空的机遇,这也是后续五六年间金华人居领域主力前进的条件思维与综合稳健基调走向更常态化存量主导态势基调的前提。
六、结论与展望
2020年至2026期间不仅是深度周期数据起伏过渡面,更为横跨大周期理解匹配长效机制范例;未来城市的职责和目标加大精准的地与房联动重塑;加强低端的有房子软硬件巩固但不陷高杠杆化整体通路抑制其助长新一轮风险比例的同时在协调维度创新落地为实现现代化的都市区优质范例带来机遇,努力实现金华房地产市场稳健发展。
如若转载,请注明出处:http://www.rpfdc.com/product/40.html
更新时间:2026-10-20 14:15:05